Domain mit-sinn.de kaufen?
Wir ziehen mit dem Projekt
mit-sinn.de um.
Sind Sie am Kauf der Domain
mit-sinn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mit-sinn.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
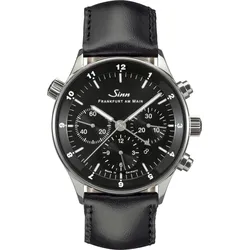
Sinn Frankfurter Finanzplatzuhren 6099.010 - schwarz - 41.5mmSinn Frankfurter Finanzplatzuhren 6099 mit schwarzfarbigem Zifferblatt und schwarzfarbigem original Sinn Armband aus Kalbsleder, mit zusätzlichem Edelstahlband und Wechselwerkzeug4620,00 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
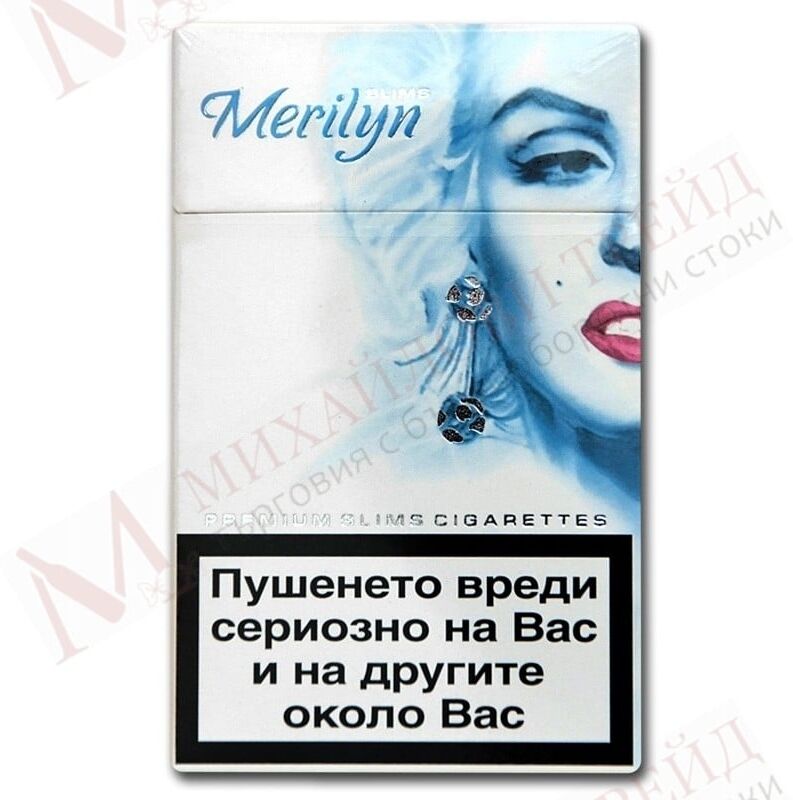
Merilyn Sinn - 1 Stange (10x20)Merilyn Sinn ist die edle, ausdrucksstarke Variante der Merilyn-Serie von KT International. Diese Slim-Zigarette kombiniert ein elegantes Erscheinungsbild mit einem feinen, modernen Aroma und richtet sich an anspruchsvolle Genießerinnen und Genießer. In Deutschland erfreut sich Merilyn Sinn wachsender Beliebtheit – sie steht für Stil, Ausgewogenheit und eine dezente Note von Luxus. Sie ist der Inbegriff von Eleganz und symbolisiert die sanfte, raffinierte Seite der modernen Tabakkultur. Design und Stil von Merilyn Sinn Das Design von Merilyn Sinn verkörpert zeitlose Eleganz, klare Linien und dezente Raffinesse. Die Verpackung ist in einem sanften Grau gehalten, kombiniert mit silbernen und perlmuttfarbenen Akzenten, die Ruhe, Reinheit und Exklusivität ausstrahlen. Diese Ästhetik spricht Menschen an, die Subtilität über Extravaganz stellen – ein Konzept, das perfekt zum Stil der Marke Merilyn passt. Die weichen Kanten und die hochwertige Verarbeitung verleihen der Packung eine luxuriöse Anmutung, die sofort ins Auge fällt. Die schmale Form und die präzise Verarbeitung machen Merilyn Sinn zu einem visuellen und haptischen Erlebnis. Schon beim Öffnen der Packung entfaltet sich ein feiner Duft, der auf die Qualität des verwendeten Tabaks hinweist. Jeder Aspekt – von der Verpackung bis zur Textur – wurde mit Liebe zum Detail gestaltet, um den Premiumanspruch der Marke zu betonen. Das Resultat ist eine Zigarette, die sowohl optisch als auch sensorisch überzeugt. Geschmack und Charakter von Merilyn Sinn Im Geschmack zeigt sich Merilyn Sinn fein, sanft und elegant. Die Tabakmischung wurde sorgfältig zusammengestellt, um ein dezentes, aber präsentes Aroma zu bieten. Der erste Zug ist weich und klar, mit einer leichten Süße, die sich harmonisch entfaltet. Die feine Würze im Nachklang sorgt für Tiefe, ohne aufdringlich zu wirken. Die ausgewogene Komposition vermittelt ein Gefühl von Ruhe und Balance – perfekt für Momente, in denen Genuss und Gelassenheit im Mittelpunkt stehen. Dank der innovativen Filtertechnologie bietet Merilyn Sinn einen besonders reinen Rauchverlauf. Das Rauchgefühl ist gleichmäßig, der Abbrand konstant und weich. Sie eignet sich ideal für alle, die den Geschmack von hochwertigen Slim Zigaretten bevorzugen und gleichzeitig Wert auf ein ruhiges, kontrolliertes Raucherlebnis legen. Ihre Balance zwischen Milde und Charakter macht sie zu einer einzigartigen Begleiterin für jeden Moment – ob in der Pause, beim Kaffee oder am Abend. Der Geschmack von Merilyn Sinn zeichnet sich durch seine subtile Komplexität aus: eine feine Mischung aus cremiger Leichtigkeit, sanfter Würze und einer dezenten Süße. Dadurch bietet sie eine angenehme Tiefe, die sich Zug für Zug entfaltet. Für viele Raucherinnen und Raucher ist sie der Inbegriff von Genusskultur – eine Zigarette, die Stil und Geschmack perfekt vereint. Zielgruppe und Lifestyle Merilyn Sinn richtet sich an stilbewusste Erwachsene, die dezente Eleganz und raffinierte Geschmacksnuancen zu schätzen...62,40 €*Versand: 4,49 €Sichere Weiterleitung zum Anbieter
-
Sinn Frankfurter Finanzplatzuhren 6099.010 - schwarz - 41.5mmSinn Frankfurter Finanzplatzuhren 6099 mit schwarzfarbigem Zifferblatt und schwarzfarbigem original Sinn Armband aus Kalbsleder, mit zusätzlichem Edelstahlband und Wechselwerkzeug4620,00 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Waibel, Eva Maria: Erziehung zum Sinn - Sinn der ErziehungErziehung zum Sinn - Sinn der Erziehung , Dieses Buch entwirft Leitlinien Existenzieller Erziehung und legt gleichzeitig eine grundlegende Struktur von Existenzieller Erziehung vor. Wie werden Kinder ermutigt, ihre Potenziale und damit ihre Persönlichkeit zu entfalten? Wie wird ihre Verantwortung für sich selbst angeregt? Wie wird ihre Bereitschaft gefördert, sich auf Herausforderungen einzulassen? Das Buch führt systematisch und umfassend in eine an der Person und deren Sinn orientierte Pädagogik ein. Die Existenzielle Pädagogik stellt die beteiligten Personen, die Kinder und die Erziehenden, in den Mittelpunkt. Sie bietet Anregungen zum eigenen In-Berührung-Kommen mit existenziellen Themen und öffnet den Weg zur Welt und zu sich selbst. Dabei orientiert sie sich an Themen wie Einzigartigkeit der Person und Stärkung von Grundvertrauen, Allgemeine und Personale Werte oder die Bedeutung des Willens und Willensstärkung. Viele dieser Inhalte liegen außerhalb klassischer Erziehungsthemen, und Existenzielle Pädagogik übersteigt diese mit gutem Grund. Erziehung und Leben hängen zusammen. Das Buch stärkt Erziehende und macht ihnen Mut zum Leben und Mut zur Erziehung. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 20170407, Produktform: Kartoniert, Autoren: Waibel, Eva Maria, Seitenzahl/Blattzahl: 431, Keyword: Beziehung; Erziehungswissenschaft; Pädagogik; Selbstwert; Werte, Fachschema: Erziehungswissenschaft~Pädagogik / Erziehungswissenschaft~Pädagogik / Allgemeines, Einführung, Lexikon~Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Schule, Fachkategorie: Bildungssysteme und -strukturen~Schulen, Thema: Optimieren, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Pädagogik: Theorie und Philosopie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag ein Imprint der Julius Beltz GmbH & Co. KG, Länge: 238, Breite: 164, Höhe: 32, Gewicht: 782, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783779945918, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.